
Страховая занизила выплату по ОСАГО: что делать по шагам
Как проверить расчёт страховой, куда жаловаться и в каком порядке требовать доплату и неустойку. Для водителей Кузбасса, которые не согласны с суммой по ОСАГО.
Обновлено 27.10.2026 · юристы «Жизнь с 0»

Если страховая занизила выплату по ОСАГО, сначала направьте ей письменную претензию с требованием доплаты и неустойки. Если страховая отказала или промолчала, обратитесь к финансовому уполномоченному по закону № 123-ФЗ, и только после его решения можно идти в суд. Лимит по ОСАГО — 400 000 ₽ за вред машине и 500 000 ₽ за вред жизни и здоровью (ст. 7 закона об ОСАГО), а за каждый день просрочки страховщик должен неустойку 1% от недоплаченной суммы (п. 21 ст. 12). Проверить расчёт можно независимой экспертизой по Единой методике Банка России.
Сколько страховая должна заплатить по ОСАГО
Выплата по ОСАГО не равна тому, сколько возьмёт за ремонт сервис у дома. Страховщик считает ущерб по Единой методике Банка России. В ней справочные цены на запчасти и нормо-часы, а при денежной выплате ещё и износ деталей. Отсюда большая часть споров: человек получает 90 тысяч, а в сервисе называют 210.
Лимиты
- 400 000 ₽ — максимум за вред имуществу, то есть машине, одному потерпевшему (ст. 7 Федерального закона № 40-ФЗ «Об обязательном страховании гражданской ответственности владельцев транспортных средств»).
- 500 000 ₽ — максимум за вред жизни и здоровью.
- Если ДТП оформили европротоколом, без сотрудников ГИБДД, лимит может быть ниже — 100 000 ₽, кроме случаев, которые перечислены в ст. 11.1 закона об ОСАГО.
Когда ущерб больше лимита, разницу взыскивают с виновника ДТП по ст. 1072 ГК РФ. Это отдельное требование, и к спору со страховой оно не мешает.
Ремонт или деньги
Для легковых машин граждан, зарегистрированных в России, основная форма возмещения — ремонт на станции, с которой у страховщика есть договор (п. 15.1 ст. 12 закона об ОСАГО). Ремонт оплачивают без учёта износа. Деньги вместо ремонта положены в случаях из п. 16.1 ст. 12: полная гибель машины, письменное соглашение со страховщиком, невозможность организовать ремонт и некоторые другие. При денежной выплате износ деталей учитывают, но не больше 50% (п. 19 ст. 12).
Частая история: в заявлении вы выбрали ремонт, а страховая без вашего согласия перевела деньги с учётом износа. Менять форму возмещения по своему усмотрению страховщик не вправе. В такой ситуации можно требовать доплату без учёта износа, а иногда и убытки по рыночной стоимости ремонта. Сумму в споре определит финансовый уполномоченный или суд, и итог зависит от обстоятельств дела.
Кроме самого ремонта в выплату могут входить утрата товарной стоимости, если машина сравнительно новая, расходы на эвакуатор с места ДТП и хранение машины. Про них страховщики нередко «забывают».
Почему занижают выплату по ОСАГО и как это проверить
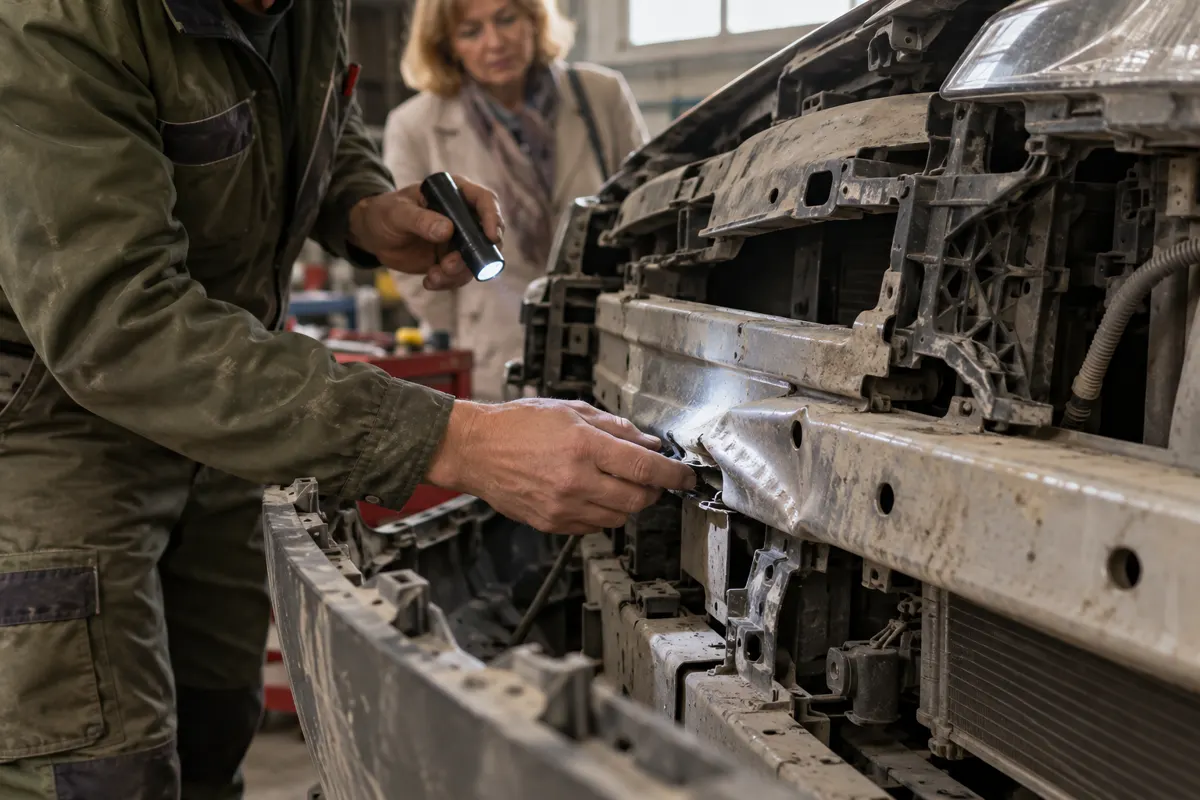
Обычно занизили выплату по ОСАГО не из-за одной большой ошибки, а из-за нескольких мелких. Чаще всего встречается вот что:
- осмотр был поверхностным, скрытые повреждения под бампером или в подвеске в акт не попали;
- деталь, которую нужно менять, записали «в ремонт» или «под покраску»;
- износ посчитали по максимуму;
- не включили утрату товарной стоимости или эвакуатор;
- перевели деньги вместо ремонта, хотя вы просили ремонт.
Чтобы проверить расчёт, попросите у страховой письменно акт осмотра и калькуляцию (экспертное заключение). По вашему заявлению страховщик обязан их выдать. Дальше сверьте четыре вещи: все ли повреждённые детали есть в акте, где стоит «замена», а где «ремонт», какой процент износа применили и сколько стоит нормо-час.
Пример. Машину помяли во дворе в Новокузнецке: дверь, крыло, порог. Страховая насчитала 64 000 ₽ с износом и перевела деньги, хотя в заявлении был выбран ремонт. В калькуляции нет порога, а дверь только «под покраску». Здесь сразу два основания для претензии: недоплата по повреждениям и смена формы возмещения без согласия.
Одно предупреждение. Если страховая предлагает подписать соглашение о размере выплаты, не торопитесь. После подписи оспорить сумму заметно сложнее, потому что вы письменно с ней согласились.
Шаг 1. Претензия в страховую компанию
Без письменного заявления страховщику ни финансовый уполномоченный, ни суд спор рассматривать не станут. Это обязательный досудебный порядок (п. 1 ст. 16.1 закона об ОСАГО, ст. 16 закона № 123-ФЗ «Об уполномоченном по правам потребителей финансовых услуг»).
Что указать в претензии:
- Ваши ФИО, контакты, номер полиса и номер убытка.
- Дату и место ДТП, дату подачи заявления о страховом случае.
- Сколько и когда выплатили или что выдали направление на ремонт.
- Почему вы не согласны. Конкретно: какие детали пропущены, почему деньги вместо ремонта, какой расчёт у независимого эксперта.
- Требования: доплатить страховое возмещение, выплатить неустойку 1% за каждый день просрочки, возместить расходы на экспертизу, если вы её делали.
- Банковские реквизиты и список приложений.
Подать претензию можно лично в офисе страховой с отметкой о принятии на вашем экземпляре, заказным письмом с описью вложения или через личный кабинет на сайте страховщика, если он принимает обращения так. Сохраните подтверждение даты. От неё считают срок ответа, и оно понадобится финансовому уполномоченному.
Бывает, что после претензии страховая доплачивает часть суммы. Деньги брать можно, это не лишает права спорить об остатке и о неустойке.
Шаг 2. Финансовый уполномоченный, если страховая не платит
Финансовый уполномоченный — служба по закону № 123-ФЗ, которая рассматривает споры граждан со страховыми и банками. По ОСАГО обращаться к нему до суда обязательно, и сумма требования здесь значения не имеет (ст. 15 и ст. 25 закона № 123-ФЗ). Для гражданина это бесплатно.
Идти к уполномоченному стоит, если страховая отказала в доплате, доплатила только часть или не ответила на претензию в срок.
Обращение подают через личный кабинет на официальном сайте службы или почтой. К нему прикладывают претензию с подтверждением отправки, ответ страховщика, если он есть, документы по ДТП, акт осмотра и калькуляцию, независимую экспертизу и выписку о поступивших деньгах.
Обращение рассматривают 15 рабочих дней. Если назначена экспертиза, срок могут продлить на 10 рабочих дней (ст. 20 закона № 123-ФЗ). Экспертизу по Единой методике уполномоченный часто назначает сам и за свой счёт. Решение вступает в силу через 10 рабочих дней после подписания (ст. 23), и страховая обязана исполнить его в срок, который в нём указан.
Не согласны с решением — у вас 30 дней после его вступления в силу, чтобы подать иск в суд (ч. 3 ст. 25). Страховая тоже может обжаловать решение. Этот месяц легко пропустить, а восстановить срок суд может только при уважительной причине.
Независимая экспертиза: нужна ли она и кто платит
Своя экспертиза помогает показать, что сумма занижена, и обосновать требование в претензии. Но пользу она принесёт, только если сделана по правилам.
Когда можно заказать самому
Если страховщик не организовал осмотр и экспертизу в течение 5 рабочих дней после того, как вы подали заявление и предоставили машину, вы вправе сами обратиться к эксперту, и его результаты принимают для определения выплаты (пп. 11, 13 ст. 12 закона об ОСАГО). В остальных случаях экспертиза тоже допустима, но вопрос о возмещении расходов на неё решают по-разному.
Что проверить у эксперта
- Эксперт-техник включён в государственный реестр Минюста.
- Расчёт сделан по Единой методике Банка России. Расчёт по рыночным ценам пригодится для требований к виновнику или для убытков, но не для спора о самой выплате по ОСАГО.
- Страховую заранее уведомили о дате и месте осмотра, чтобы её представитель мог прийти.
- Есть договор с экспертом и чек об оплате.
Кто платит
Сначала платите вы. Расходы указывают в претензии, а при споре — в иске. Если экспертизу сделали до обращения к финансовому уполномоченному, суд может эти расходы не взыскать: уполномоченный организует свою экспертизу бесплатно. Поэтому иногда разумнее дождаться его экспертизы и заказывать свою, если с её выводами вы не согласны.
Неустойка за заниженную выплату по ОСАГО: 1% в день
Страховщик должен рассмотреть заявление и заплатить или выдать направление на ремонт в течение 20 календарных дней, не считая нерабочих праздничных, со дня получения заявления и документов (п. 21 ст. 12 закона об ОСАГО). Если он заплатил не всё, за каждый день просрочки начисляется неустойка 1% от недоплаченной суммы.
Общий размер неустойки и финансовой санкции для гражданина не может быть больше лимита по виду вреда, то есть 400 000 ₽ при вреде машине (п. 6 ст. 16.1).
| Недоплата | Дней просрочки | Неустойка 1% в день |
|---|---|---|
| 50 000 ₽ | 30 | 15 000 ₽ |
| 80 000 ₽ | 60 | 48 000 ₽ |
| 120 000 ₽ | 150 | 180 000 ₽ |
Неустойку взыскивает и финансовый уполномоченный, и суд. Суд вправе её снизить по ст. 333 ГК РФ, если страховая заявит об этом и докажет явную несоразмерность. Так что расчёт в таблице — верхняя граница, а сколько присудят на деле, решает суд.
Штраф 50% и моральный вред
Если спор дошёл до суда, суд взыскивает со страховщика штраф 50% от разницы между выплатой, которую определил суд, и тем, что страховая заплатила добровольно (п. 3 ст. 16.1 закона об ОСАГО). На неустойку и моральный вред штраф не начисляют. Компенсацию морального вреда можно требовать по ст. 15 закона «О защите прав потребителей», её размер определяет суд.
Шаг 3. Суд: когда идти и что подготовить
В суд обращаются, если финансовый уполномоченный отказал, удовлетворил требования частично или не рассмотрел обращение в срок. Если же уполномоченный встал на вашу сторону, а страховая не исполняет решение, по закону № 123-ФЗ выдают удостоверение, с которым идут к приставам.
Иск к страховой потребитель может подать по месту своего жительства (ч. 7 ст. 29 ГПК РФ). Для жителя Прокопьевска, Междуреченска или Юрги это суд в своём городе, а не по адресу головного офиса страховщика. Госпошлину по искам о защите прав потребителей при цене иска до 1 000 000 ₽ не платят (п. 3 ст. 333.36 НК РФ).
Что приложить к иску:
- решение финансового уполномоченного или подтверждение, что он не рассмотрел обращение;
- претензию, подтверждение отправки и ответ страховой;
- документы по ДТП: европротокол или постановление ГИБДД, полис;
- акт осмотра, калькуляцию страховщика, свою экспертизу;
- выписку о выплатах и расчёт неустойки.
Как составить сам иск и не получить его обратно из-за формальностей, подробно разобрано в статье как написать исковое заявление в суд. Если не хотите ходить на заседания сами, можно поручить это юристу: о том, как устроено представительство в суде, есть отдельная страница.
Если ущерб больше 400 000 ₽, параллельно готовят требование к виновнику ДТП о разнице между реальным ущербом и выплатой по ОСАГО. Здесь уже нужна оценка по рыночным ценам.
Документы по спору со страховой можно принести на бесплатную первую консультацию в офис в Прокопьевске, Новокузнецке или Междуреченске. Из других городов Кузбасса работаем дистанционно. Юрист посмотрит акт осмотра и калькуляцию, скажет, есть ли основания для претензии, и объяснит, какие сроки у вас остались. Чем ещё помогает автоюрист по ОСАГО и ДТП в Кузбассе, рассказано на странице услуги.
Частые вопросы
Сколько дней страховая может рассматривать заявление по ОСАГО?
По п. 21 ст. 12 закона об ОСАГО — 20 календарных дней, не считая нерабочих праздничных, со дня получения заявления и документов. За это время страховщик должен заплатить, выдать направление на ремонт или мотивированно отказать. С 21-го дня на недоплаченную сумму начисляется неустойка 1% в день.
Можно ли сразу подать в суд на страховую по ОСАГО?
Нет. Сначала нужно письменное заявление страховщику, затем обращение к финансовому уполномоченному. Если пропустить эти шаги, суд вернёт иск или оставит его без рассмотрения.
Страховая вообще не платит и не отвечает — что делать?
Порядок тот же: претензия с подтверждением даты отправки, затем финансовый уполномоченный. Молчание страховщика после претензии — достаточное основание для обращения к уполномоченному. Неустойка в этом случае считается от всей суммы, которую должны были выплатить.
Что делать, если ремонт стоит больше 400 000 рублей?
Страховая платит в пределах лимита, а разницу можно требовать с виновника ДТП по ст. 1072 ГК РФ. Для этого заказывают оценку по рыночным ценам, направляют виновнику претензию и при отказе подают иск.
Сколько времени есть, чтобы оспорить выплату по ОСАГО?
Общий срок исковой давности — 3 года (ст. 196 ГК РФ). Но после решения финансового уполномоченного на иск остаётся всего 30 дней после вступления решения в силу. Тянуть не стоит и по другой причине: после ремонта машины доказать скрытые повреждения сложнее.
Можно ли ремонтировать машину, пока идёт спор со страховой?
Лучше дождаться осмотра страховщиком и, если нужно, независимым экспертом. До ремонта сделайте подробные фото и видео повреждений и сохраните заменённые детали. Без этого доказывать занижение будет труднее.